
一、1999-2000年:科索沃干戈对科网的影响 在上周周报中《从科索沃干戈到科网泡沫毒害:Ai会迂腐成见吗?》,咱们重心研究了:1999年科索沃干戈-油价抬升-好意思国通胀-好意思联储加息,这照旧过对好意思国大盘和科网有何影响? 中枢论断是:干戈带来的油价高涨推升了通胀,说念琼斯工业指数在1999年Q3阶段性受到扼制,在2000年1月见顶下落;而纳斯达克科网发扬更苍劲,未受到紧缩影响、泡沫极点滞后好意思联储初次加息9个月。 二、1999-2000年:历史阐述,独处的产业高景气,不错阶段性驯服
一、1999-2000年:科索沃干戈对科网的影响
在上周周报中《从科索沃干戈到科网泡沫毒害:Ai会迂腐成见吗?》,咱们重心研究了:1999年科索沃干戈-油价抬升-好意思国通胀-好意思联储加息,这照旧过对好意思国大盘和科网有何影响?
中枢论断是:干戈带来的油价高涨推升了通胀,说念琼斯工业指数在1999年Q3阶段性受到扼制,在2000年1月见顶下落;而纳斯达克科网发扬更苍劲,未受到紧缩影响、泡沫极点滞后好意思联储初次加息9个月。
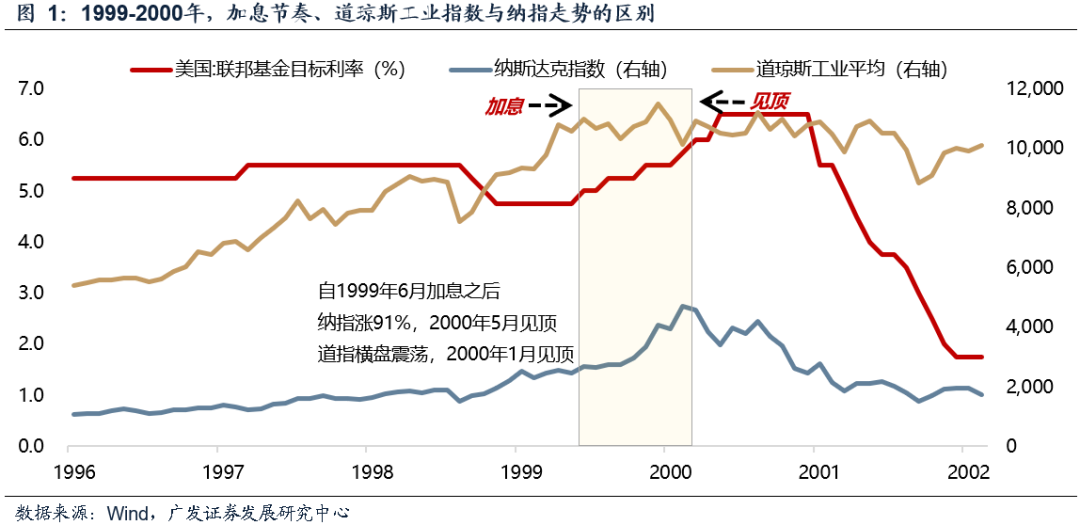
二、1999-2000年:历史阐述,独处的产业高景气,不错阶段性驯服高油价和加息
(1)分母端:科索沃干戈激勉流动性紧缩
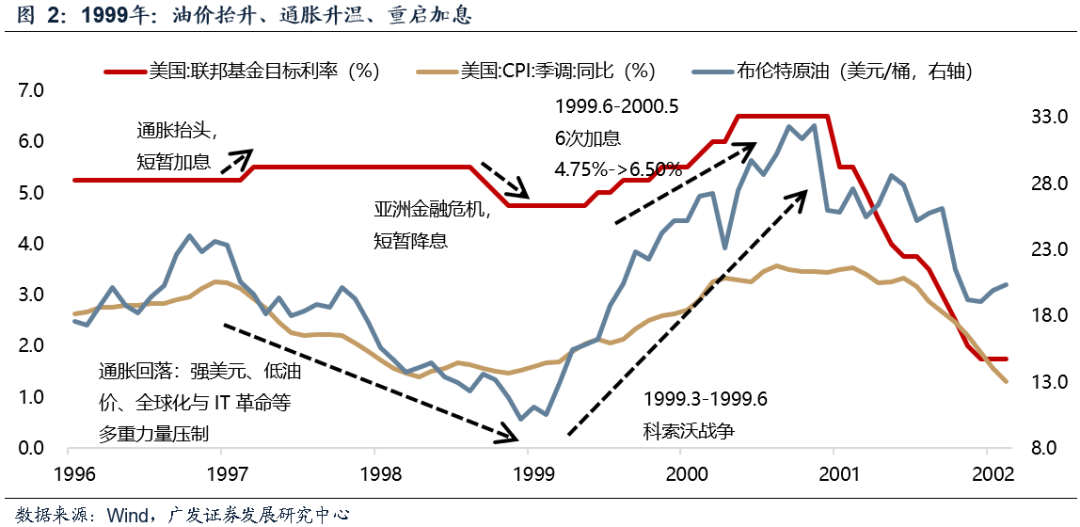
1999岁首OPEC减产+科索沃干戈(1999.3-1999.6),油价从10好意思元/桶涨至30好意思元以上;好意思联储1999年6月重启加息周期,至2000年5月共6次加息,好意思股流动性转向紧缩。
(2)分子端:千年虫换机潮因循的高景气预期
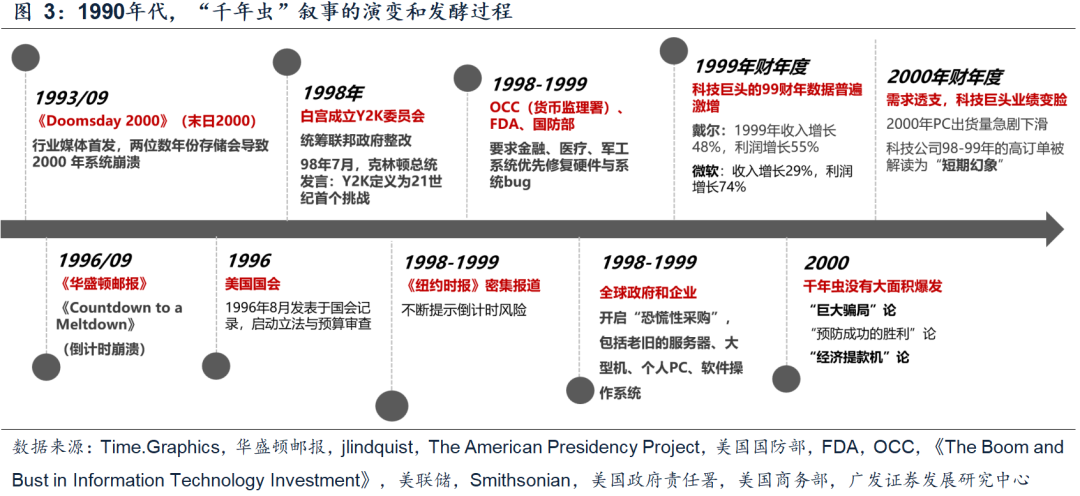
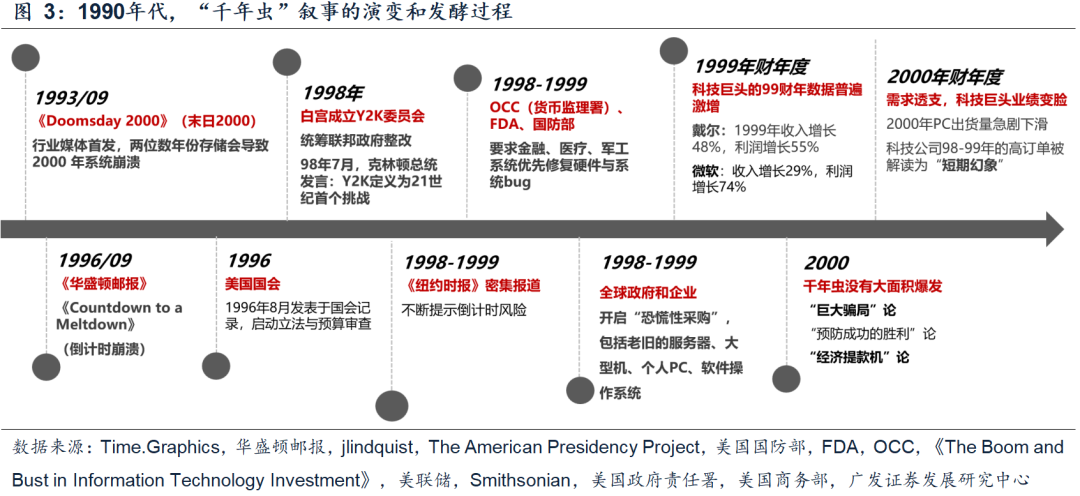
千年虫叙事自1996-1998年发酵,主流媒体宣传、好意思国国会纪录、总统发表谈话,金融、医疗、军工、政府系统优先开辟硬件与系统bug,带来1998-1999年科网产业链的订单繁华。
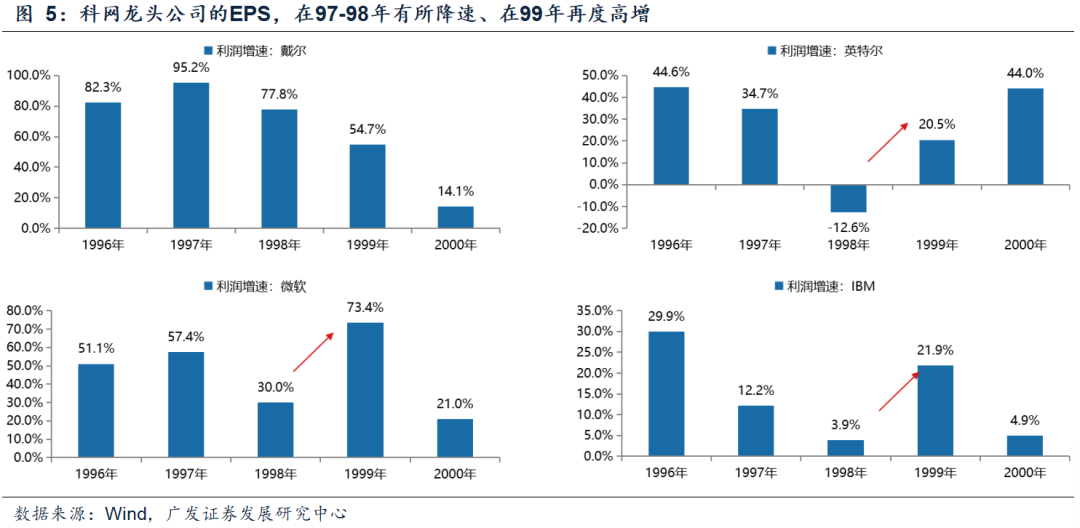
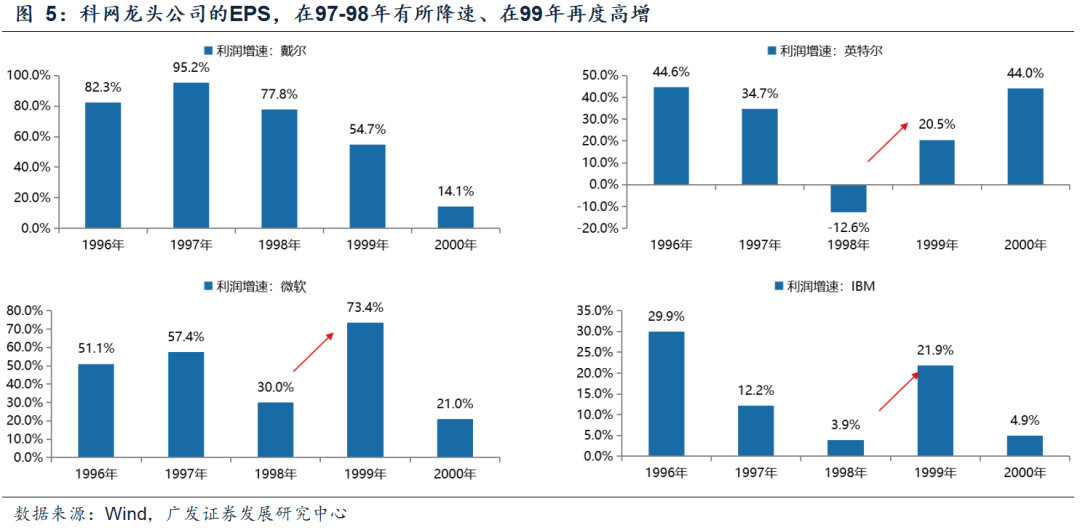
与之对应的是1999年科网龙头的功绩发扬:戴尔净利润增速55%,微软73%,IBM22%,英特尔21%,均督察高增或较1998年大幅提速。
况兼商场预期,跟着2000年的到来,系统崩溃带来的换机潮还能延续。
(3)1999年商场发扬:基本面高增、驯服了流动性紧缩、科网估值泡沫化
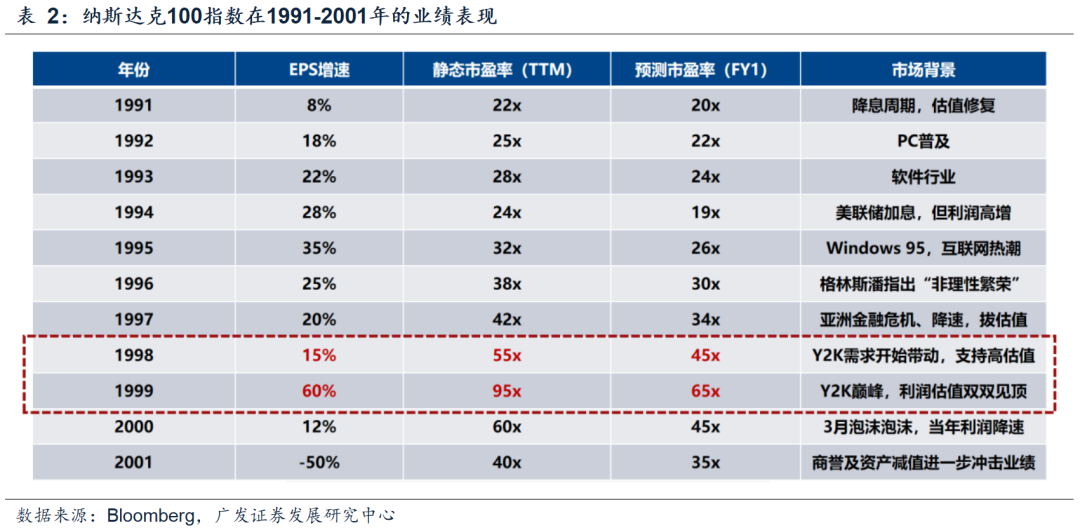
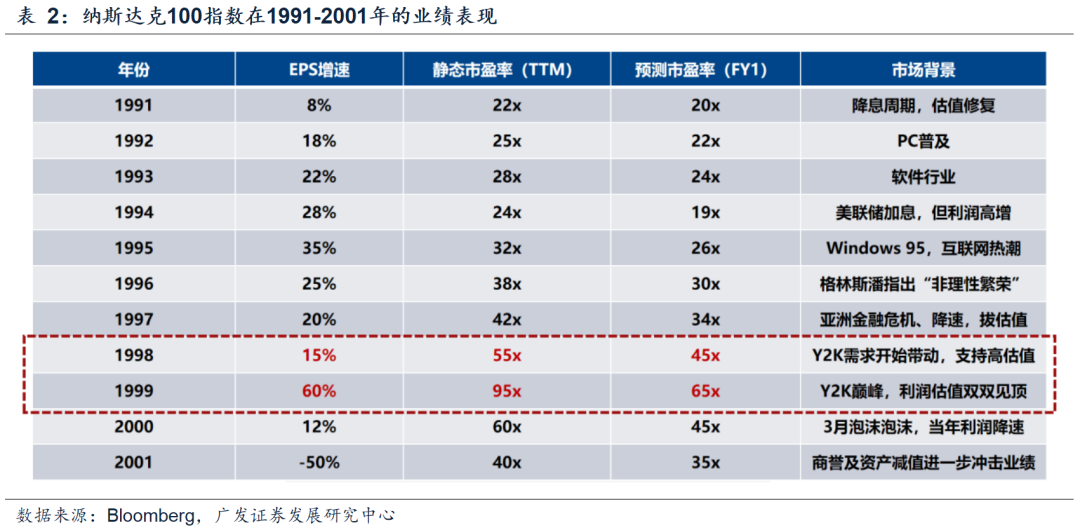
纳斯达克100指数(龙头)在1999年的EPS增速为60%,对应PE(TTM)95x,对应动态PE 65x。
99年是科网泡沫化加重的一年,由于预期千禧年的到来会进一步驱动小企业/个东说念主的换机周期,科网功绩的繁华驯服了利率抬升的影响,纳指创出新高。
(4)2000年商场发扬:当基本面恶化、临了一根稻草也不错压垮骆驼
“千年虫”并未爆发,媒体责怪这是科技公司诬捏的“世纪骗局”。2000年3月的科网高点,看似由“微软反把持”点破泡沫,实则是基本面的负向螺旋。
企业提前参预的换机/系统升级,透支了将来2-3年的行业需求,2000年3-4月科网龙头表露的财报数据大面积miss,一些.com公司运转歇业。
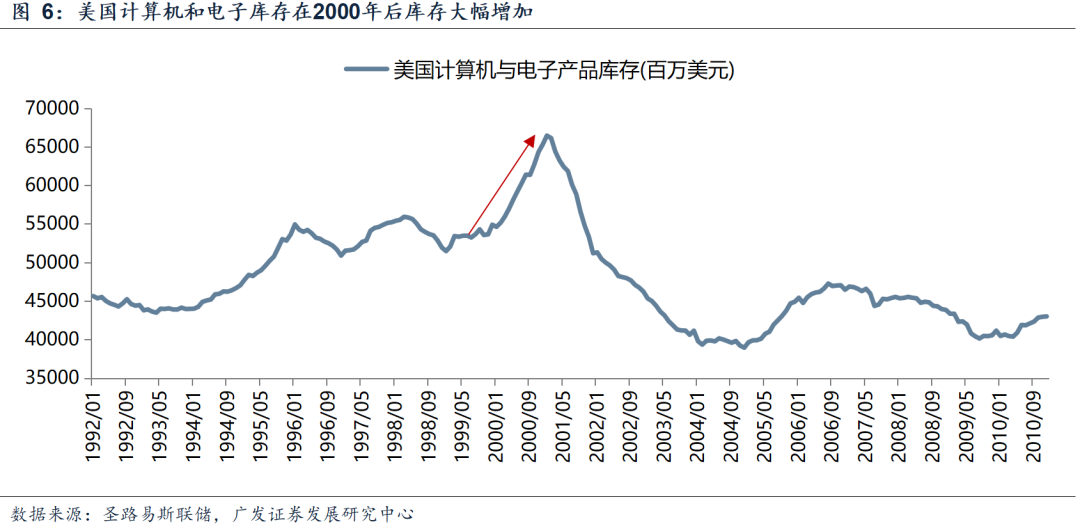
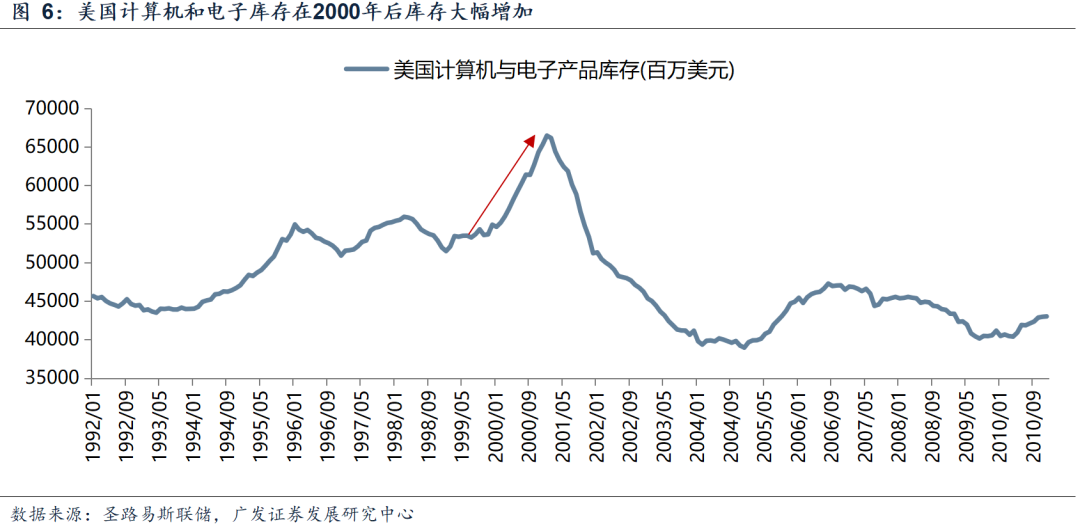
在2000年底,好意思国诡计机电子家具的库存达到了历史级别的岑岭,存货积压进一步压制了将来的功绩发扬。至2001年,纳指100指数的利润增速从1999年的60%跌至 -50%,科网听说就此间隔。
三、回到当下:抛开地缘和高油价,哪些行业将来可能保抓独处的高景气?
现在光通讯等国外AI链27年能见度加深,仍是详情的景气所在,亦然面前机构的主仓位所在,不外其与面前中东干戈变化相对挂钩(油价→好意思国利率环境→好意思国AI→国内供应链),短期波动率仍难以约束。
参考科网以前的训戒,当下寻找一些将来能保抓独处高景气的行业,要是景气趋势与地缘和高油价相对脱敏,那么不管下一阶段好意思伊时势怎么演绎,齐应该具备成就上的上风。
因此,从约束组合波动率和对冲的角度,咱们提议在国外算力之余,连接成就两个基本面自身便处于进取趋势中、且受油价影响较小的β所在:储能链(逆变器/锂电链)、国产AIDC链(尤其是字节链)。
风险教唆:地缘政事风险,国外通胀风险,国内稳增长计谋低预期等。
论述正文
一、本周不雅点
咱们在上周周报《从科索沃干戈到科网泡沫毒害:AI会迂腐成见吗?》中,小心张开了1999年科索沃干戈对后续好意思国钞票价钱的传导:1999年科索沃干戈-油价抬升-好意思联储加息,对好意思国大盘和科技股有何影响?
中枢论断是:1999年上半年科索沃干戈升级,布油从10好意思元/桶高涨至30好意思元/桶以上,激勉1999年6月好意思联储开启新一轮加息周期,并连结加息6次。
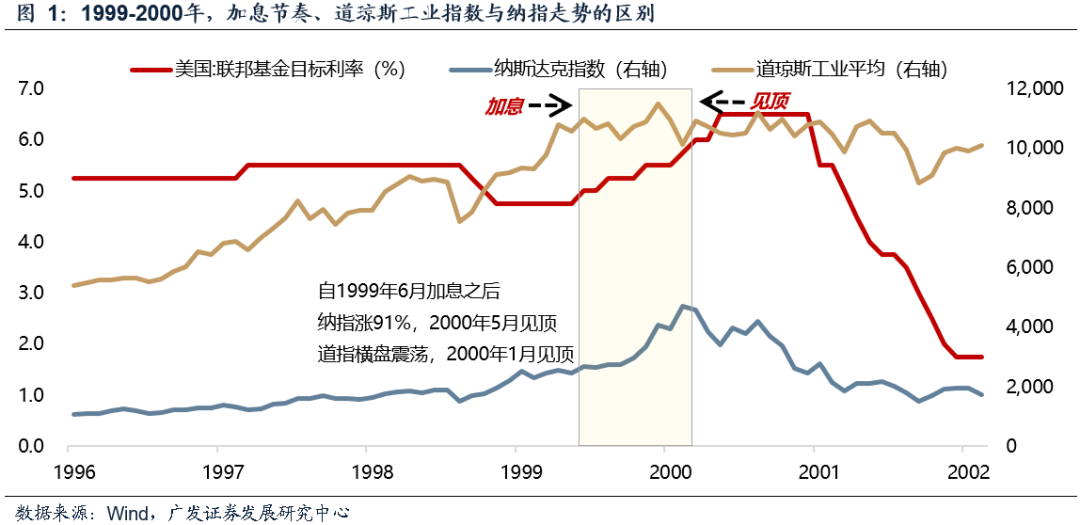
在此经过中,与工业成本更磋磨的说念琼斯指数在1999年Q3震憾回踩,阶段性受到油价和加息的压制,Q4连接随科网泡沫冲高后,最初于2000年1月见顶;
而科网纳斯达克指数则并未受到流动性紧缩的影响,自好意思联储初次加息、至2000年3月纳指见顶,区间纳指高涨91%、迎来临了的荒诞,指数高点滞后于好意思联储加息9个月。
由此引出一个面前值得研究的话题:当流动性(负面)和产业周期(正面)出现背离时,商场更垂青哪一个?
参考2000年的科网,面前有哪些对高油价和通胀脱敏、功绩能够独处高增长的品种?
(一)1998-2000年:独处的产业高景气,不错驯服高油价和加息
1. 分母端:科索沃干戈、油价抬升,激勉流动性紧缩
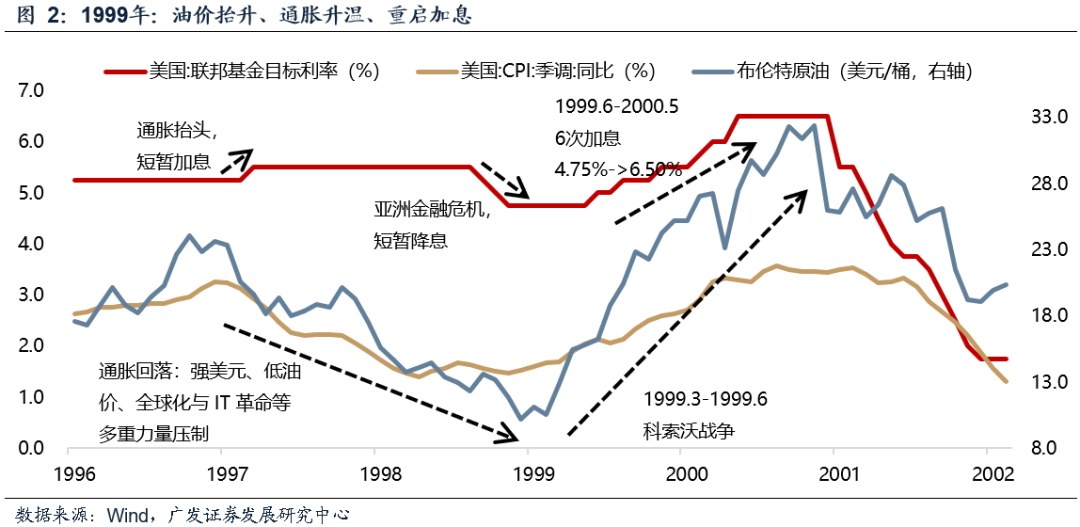
1999年,地缘干戈和油价,使“金发女孩”叙事有冲击。亚洲金融危急结果之后,全球通缩周期回转,商品价钱运转回暖。此外,1999岁首OPEC与非OPEC集合减产,重复上科索沃干戈爆发(1999年3-6月),油价从10好意思元/桶抓续涨到30多好意思元/桶。此时,好意思国的CPI通胀也赶紧昂首,好意思联储于1999年6月重新进入加息周期,联邦基金利率由4.75%加至2000年5月的6.5%。
2. 分子端:“千年虫”换机潮因循的高景气预期,并对油价和加息脱敏
但股市发扬、尤其是科网并未受到紧缩预期的影响。科索沃干戈(1999.3-1999.6)->油价抬升->好意思联储加息(1999.06-2000.05)->经济受到扼制->科网泡沫毒害(2000.3),这照旧过并不是一蹴而就。
1999年股市苍劲的中枢原因,是“千年虫”激勉的换机潮,关于好意思国科网产业链的基本面酿成苍劲的因循。
从诡计机硬件的需求周期来看,1990-1995年是全球PC出货量抓续攀升的高速浸透阶段,但在1996-1997年已经运转出现增长减慢、需求放缓的疲态。
然而,“千年虫”叙事的出现,使得1998-1999年科网产业链(做事器、大型机、PC、软件)出现了一波更换更新潮,赶紧扭转了科网产业、全球投资者关于将来需求高增长的预期。
下表可见,千年虫叙事自1996-1998年发酵,主流媒体宣传、总统发表谈话、好意思国政府机构可爱,金融、医疗、军工、政府系统优先开辟硬件与系统bug,带来1998-1999年科网产业链的订单繁华。
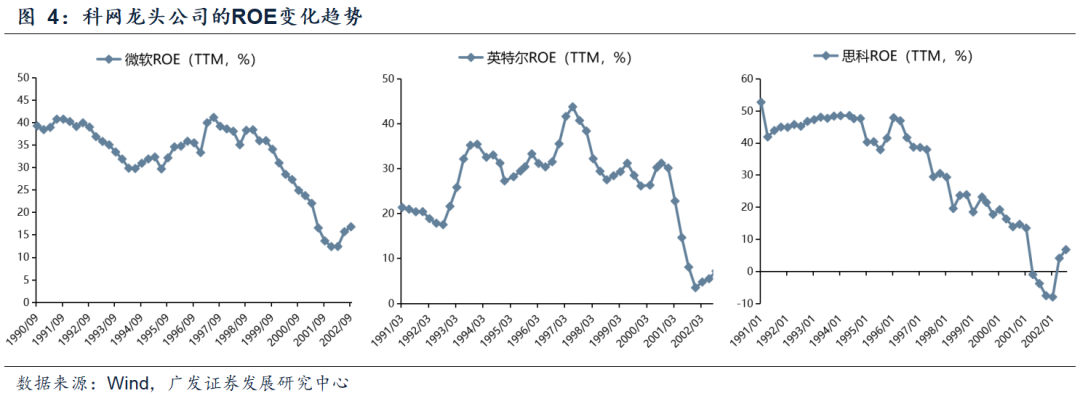
从上市公司的功绩发扬也印证了Y2K的影响。1997-1998年,科技巨头的基本面已经有所下滑;但Y2K带来的订单爆发预期,酿成了1998-1999年科网龙头“一刹的繁华”,且这种上市公司的景气和油价、加息环境脱敏。
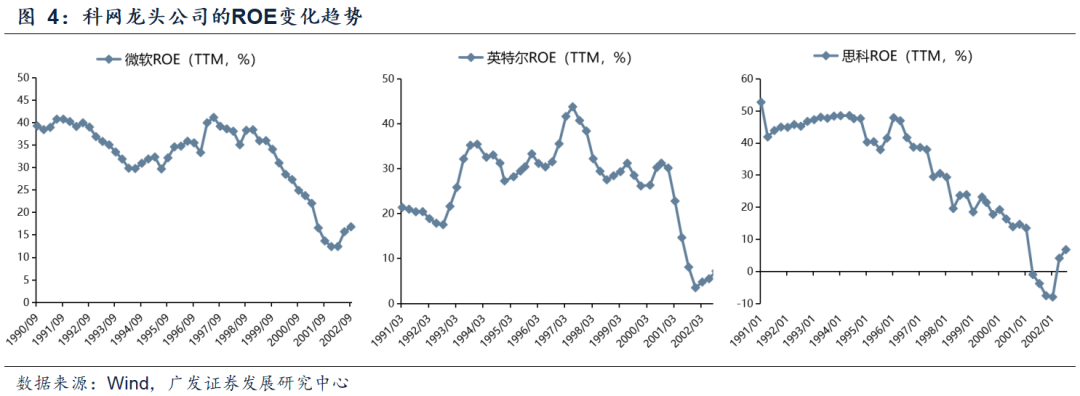
ROE来看:在1990-1996年,科网龙头公司多数能实现40%以上的ROE水平;在1997-1998年,跟着网民增长速率、PC出货量增速的下滑,科技龙头的ROE运转下降;1999年,受Y2K激勉的老本开支热潮,科网公司的ROE出现一刹企稳回升、但在2000年之后出现更猛进程的回落。
从EPS增速来看:1999年,戴尔净利润增速55%,微软73%,IBM22%,英特尔21%,均督察高增或较1998年大幅提速。
3. 从1999-2000年科网发扬来看:独处的基本面高增,驯服了高油价和加息,科网估值泡沫化
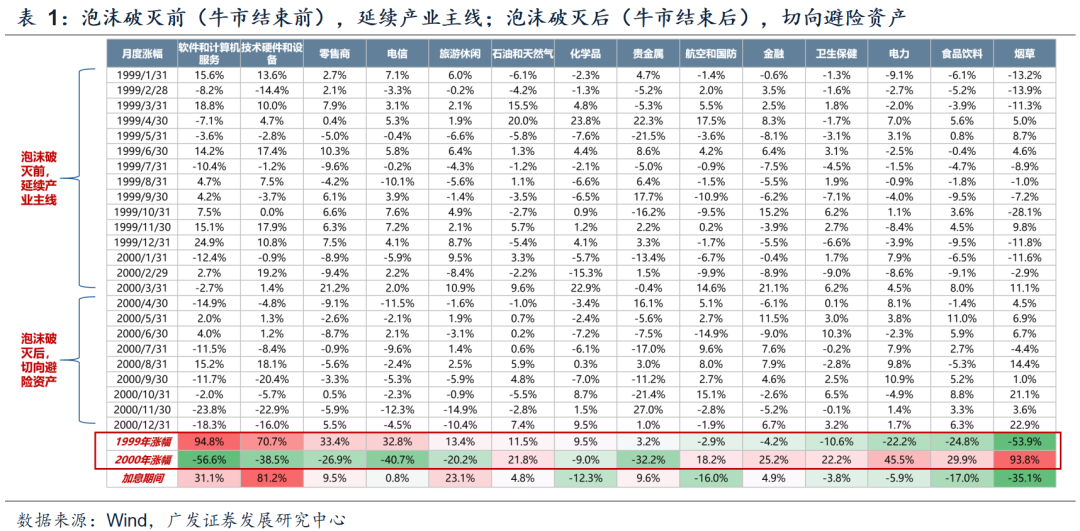
1999年的商场发扬:科网景气度的高增,盖过了油价和加息的影响,估值泡沫化。
纳斯达克100指数(龙头)在1999年的EPS增速为60%,对应PE(TTM)95x,对应动态PE 65x。1999年是科网泡沫化加重的一年,由于预期千禧年的到来会进一步驱动小企业/个东说念主的换机周期,科网功绩的繁华驯服了利率抬升的影响,纳指创出新高。
而到了2000年:当基本面高增不成抓续、临了一根稻草也不错压垮骆驼。
“千年虫”并未爆发,媒体责怪这是科技公司诬捏的“世纪骗局”。2000年3月的科网高点,看似由“微软反把持”点破泡沫,实则是基本面的负向螺旋。
企业提前参预的换机/系统升级,透支了将来2-3年的行业需求,2000年3-4月科网龙头表露的财报数据大面积miss,一些.com公司运转歇业。
在2000年底,好意思国诡计机电子家具的库存达到了历史级别的最岑岭,存货积压进一步压制了将来的功绩发扬。至2001年,纳指100指数的利润增速从1999年的60%跌至 -50%,科网听说就此间隔。
(二)回到当下:抛开突破与高油价,哪些行业将来可能保抓独处高景气?
现在光通讯等国外AI链27年能见度加深,仍是详情的景气所在,亦然面前机构的主仓位所在,不外其与面前中东干戈变化相对挂钩(油价→好意思国利率环境→好意思国AI→国内供应链),短期波动率仍难以约束。
参考科网以前的训戒,寻找一些将来能保抓独处高景气的行业,与地缘和高油价相对脱敏,不管下一阶段好意思伊时势怎么演绎,齐具备成就上的上风。
从约束组合波动率和对冲的角度,咱们提议在国外算力之余,连接成就两个基本面自身便处于进取趋势中、且受油价影响较小的β所在:储能链(逆变器/锂电链)、国产AIDC链(尤其是字节链)。
1. 储能链:国外看欧洲、澳洲的户储复苏,国内看锂电链条复苏。
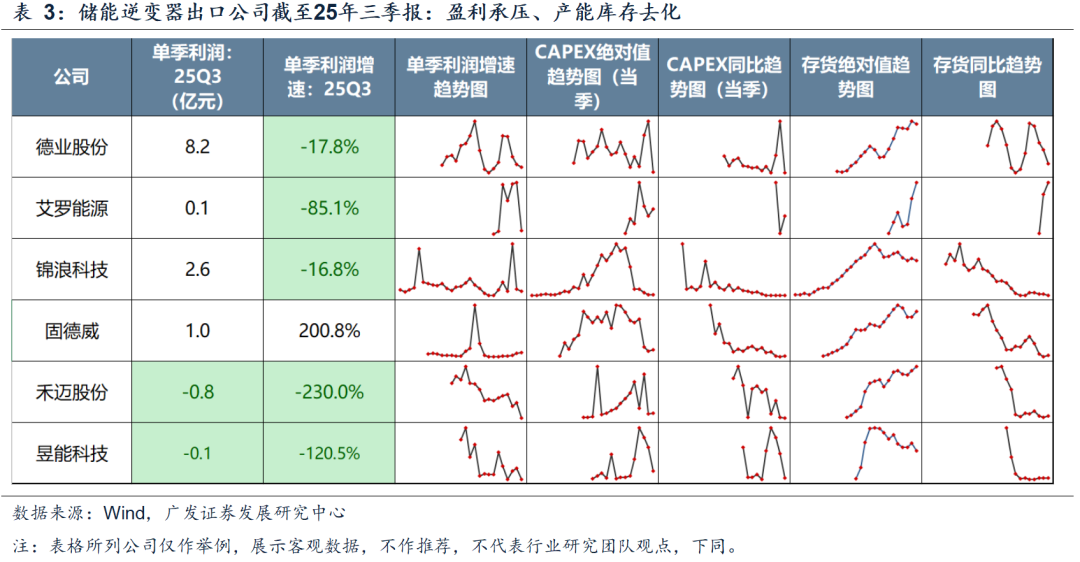
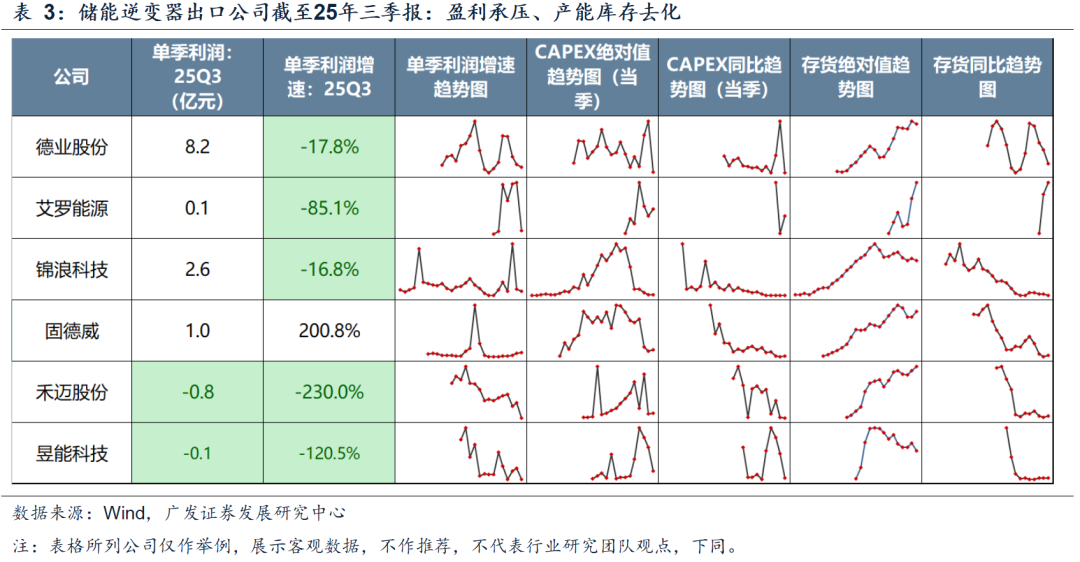
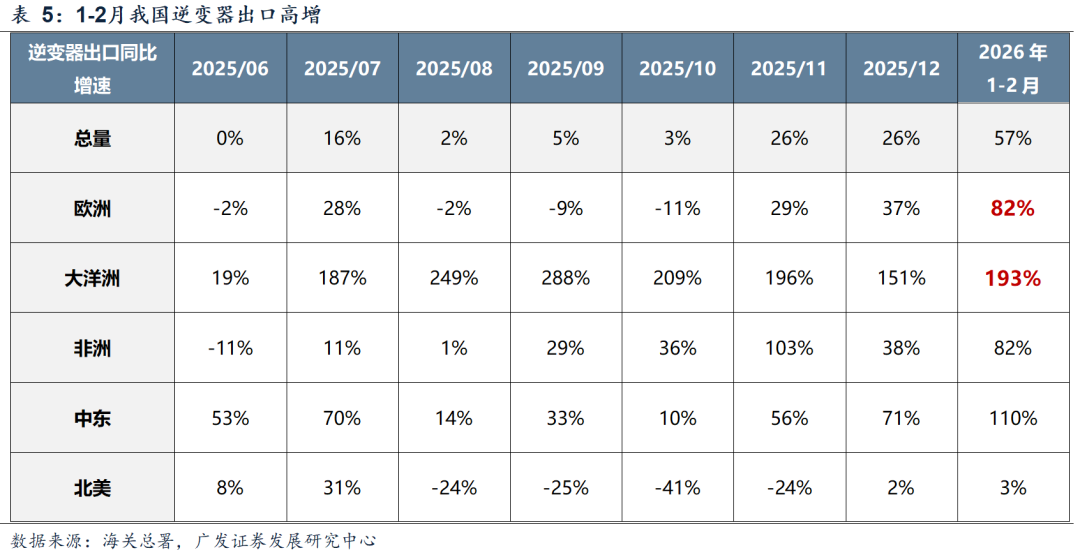
国外户储方面,约束25年三季报,储能逆变器公司处于盈利承压+产能库存去化的左侧情景。
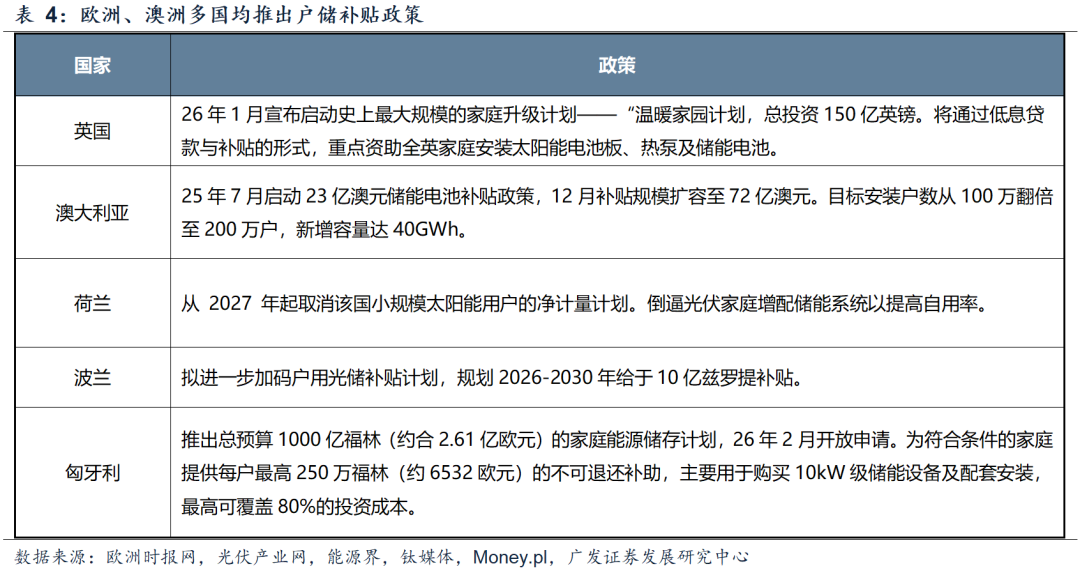
至26年,欧洲、澳洲多国推出户储刺激计谋,或能驱动中国出口配套公司26年窘境回转。高频出口数据来看,1-2月我国逆变器出口高增。
因此,抛去油价身分,储能逆变器本就处于窘境回转通说念中。油价引至的欧洲动力担忧仅仅加快了磋磨逻辑的演绎。
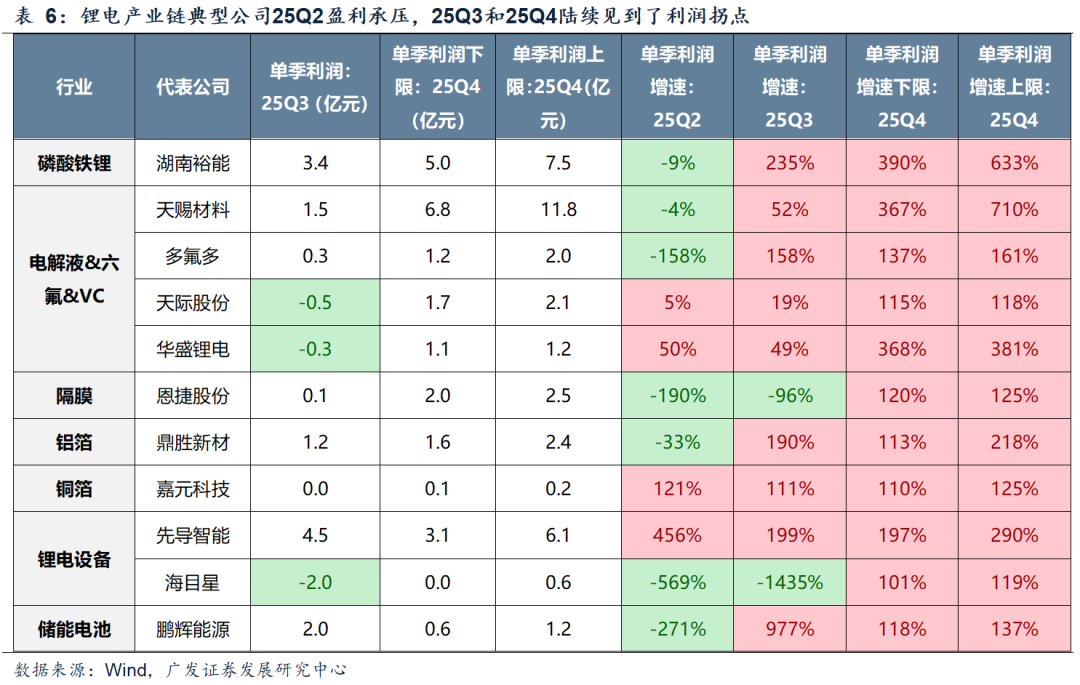
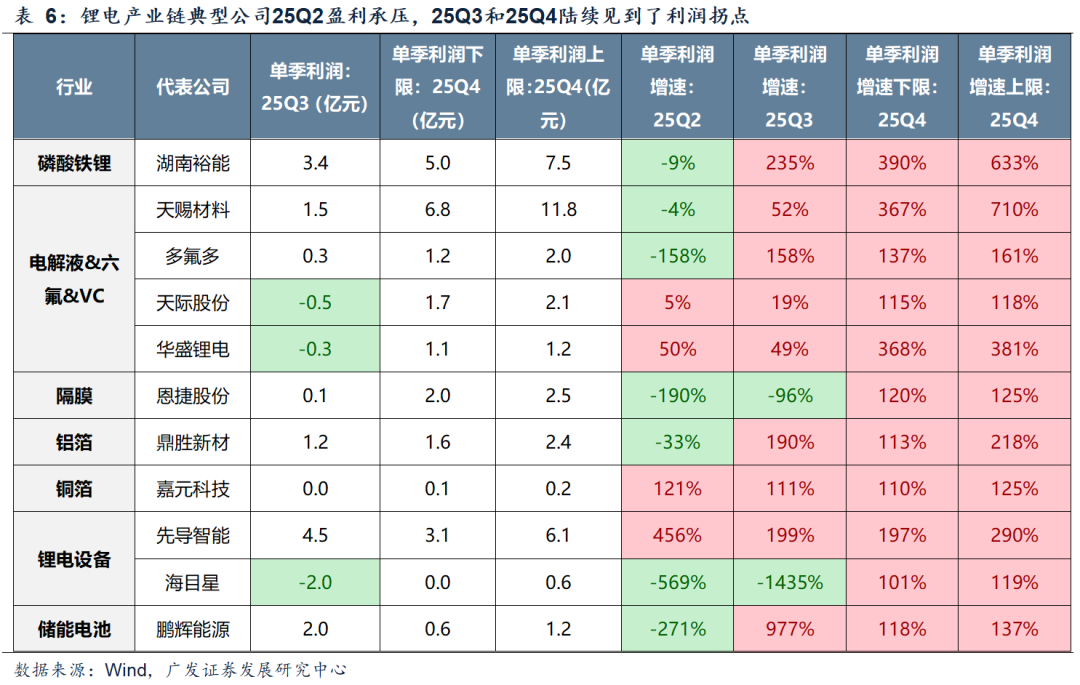
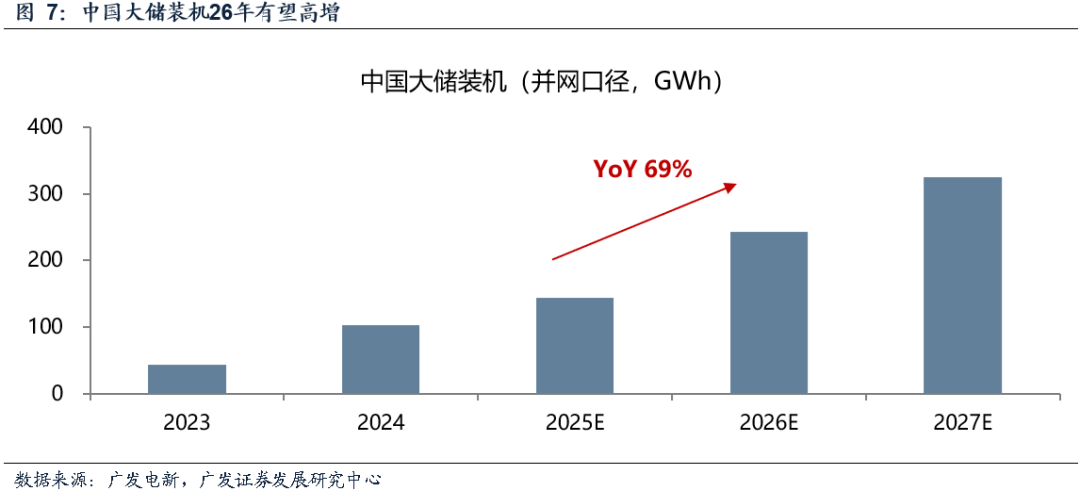
国内大储方面,26年有望装机高增,驱动锂电及上游材料开辟窘境回转。至25三季报和年报预报,产业链各轮番的公司赓续展现了回转趋势,见到利润增速的拐点。瞻望看,锂电链条的加价和订单也可能连接齐备至一季报的高增。
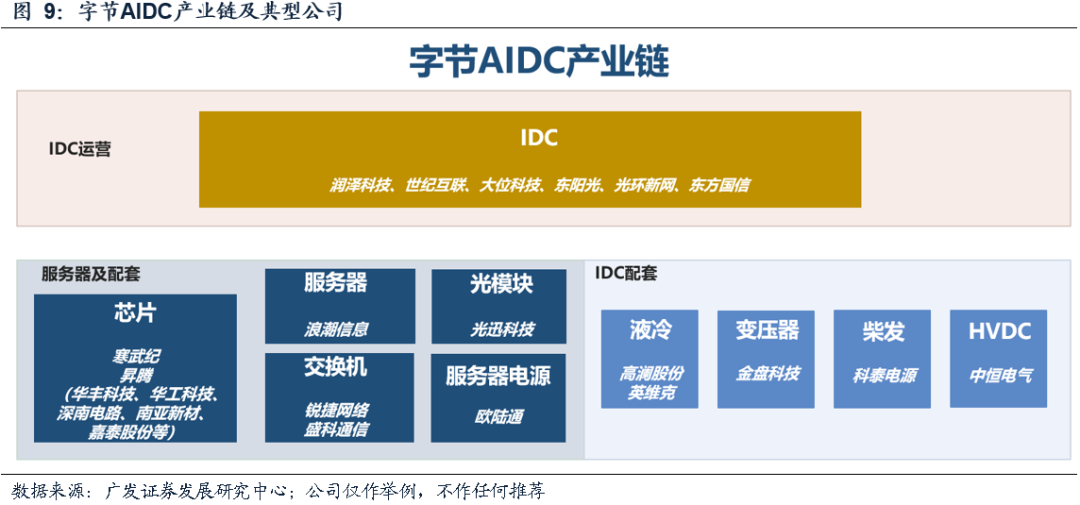
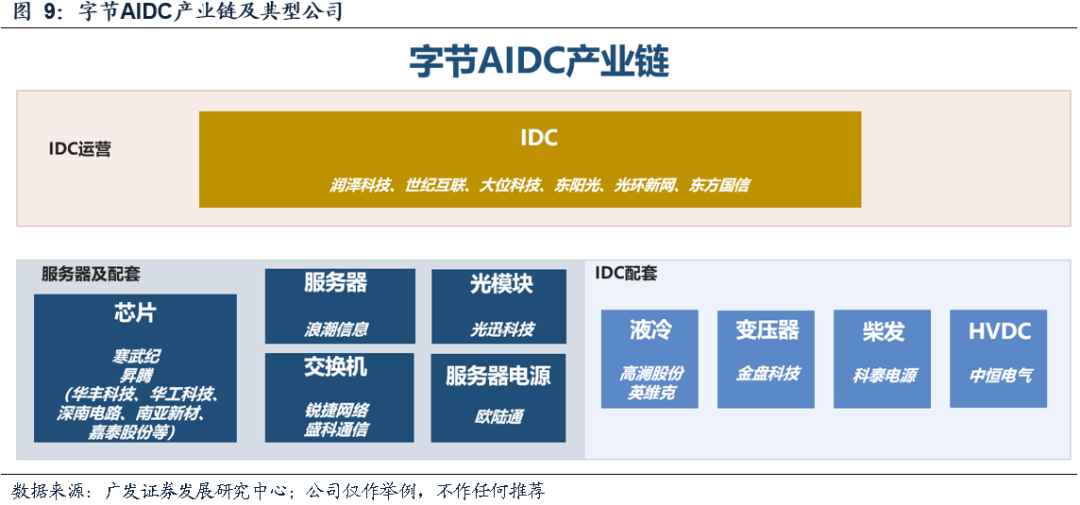
2. 国产AIDC链:推理侧需求爆发之下,AIDC建设有望加快,带动产业链高下流高增。
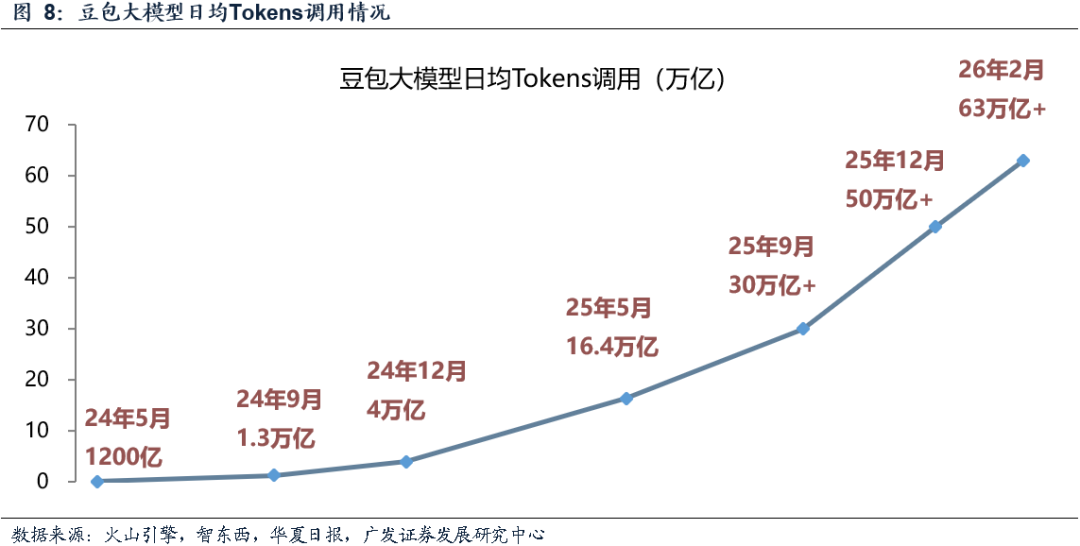
由于算力卡的适度,国内AI发展相对滞后国外1-2年。需求侧看,25年已经运转不雅测到Tokens的爆发(以豆包为代表)。进入26年,跟着芯片供给侧瓶颈的慢慢掀开,以及推理侧需求的进一步加快,国产AIDC的建设也有望加快,并对产业链高下流酿成拉动,能够会复刻北好意思AI 25年的叙事。其中,咱们重心推选字节产业链。
二、本周攻击变化
本章如无特殊阐述,数据着手均为wind数据。
(一)中不雅行业
1.下流需求
房地产:30个大中城市房地产成交面累积计同比下降19.72%,30个大中城市房地产成交面积月环比上升69.38%,月同比下降7.80%,周环比上升12.72%。国度统计局数据,1-2月房地产新开工面积0.51亿平时米,累计同比下降23.10%,比拟1-1月增速下降2.70%;2月单月新开工面积0.25亿平时米,同比下降23.13%;1-2月世界房地产开发投资9612.11亿元,同比款式下降11.10%,比拟1月增速上升6.10%,2月单月新增投资同比款式下降10.33%;1-2月世界商品房销售面积0.9293亿平时米,累计同比下降13.50%,比拟1月增速下降4.80%,2月单月新增销售面积同比下降13.52%。
汽车:乘用车:3月1-15日,世界乘用车商场零卖56.1万辆,同比旧年3月同时下降21%,较上月同时增长2%,本年以来累计零卖314万辆,同比下降19%;3月1-15日,世界乘用车厂商批发64.8万辆,同比旧年3月同时下降20%,较上月同时增长36%,本年以来累计批发414.1万辆,同比下降12%。新动力:3月1-15日,世界乘用车新动力商场零卖28.5万辆,同比旧年3月同时下降28%,较上月同时增长36%,本年以来累计零卖134.5万辆,同比下降26%;3月1-15日,世界乘用车厂商新动力批发32.5万辆,同比旧年3月同时下降19%,较上月同时增长47%,本年以来累计批发191.4万辆,同比下降10%。
2.中游制造
钢铁:螺纹钢现货价钱本周较上周跌0.56%至3219.00元/吨,不锈钢现货价钱本周较上周跌0.65%至13796.00元/吨。约束3月20日,螺纹钢期货收盘价为3123元/吨,比上周下降0.60%。钢铁网数据表露,3月上旬,重心统计钢铁企业日均产量184.50万吨,较2月下旬下降12.60%。2月粗钢累计产量16033.50万吨,同比下降3.60%。
化工:约束3月10日,甲醇价钱较2月28日涨10.16%至2290.30元/吨,顺丁橡胶价钱较2月28日涨11.26%至13600.00元/吨。
3.上游资源
国际大批:WTI本周跌0.49%至98.23好意思元,Brent涨0.50%至104.41好意思元,大批商品CRB指数本周涨0.36%至367.12,BDI指数上周涨1.38%至2056.00。
炭铁矿石:本周铁矿石库存上升,煤炭价钱下落。秦皇岛山西优混平仓5500价钱约束2026年3月16日跌2.05%至734.00元/吨;口岸铁矿石库存本周上升0.41%至17190.00万吨;原煤12月产量上升2.40%至43703.50万吨。
(二)股市特征
股市涨跌幅:上证综指本周下落-3.38,行业涨幅前三为通讯(申万)(2.10%)、银行(申万)(0.36%)、食物饮料(申万)(-0.48%);跌幅前三为有色金属(申万)(-11.82%)、基础化工(申万)(-10.53%)、钢铁(申万)(-10.29%)
动态估值:约束3月20日,A股总体PE(TTM)从上周22.96倍下降到本周22.23倍,PB(LF)从上周的1.90倍下降到本周的1.83倍;A股举座剔除金融PE(TTM)从上周39.67倍下降到本周38.13倍,PB(LF)从上周的2.67倍下降到本周的2.55倍。创业板PE(TTM)从上周73.13倍下降到本周70.92倍,PB(LF)从上周4.55倍下降到本周4.43倍;科创板PE(TTM)从上周的194.51倍下降到本周187.35倍,PB(LF)从上周的5.44倍上升到本周的5.23倍;沪深300 PE(TTM)从上周14.11倍上升到本周13.91倍,PB(LF)从上周1.45倍下降到本周1.42倍。行业角度来看,本周PE(TTM)分位数延迟幅度最大的行业为交通运输、银行、煤炭。PE(TTM)分位数拘谨幅度最大的行业为基础化工、家用电器、医药生物。此外,从PE角度来看,申万一级行业中,交通运输、房地产、通讯、非银金融、食物饮料、农林牧渔、有色金属、公用行状、家用电器估值低于历史中位数。诡计机、商贸零卖、轻工制造、建筑材料、电力开辟、纺织衣饰估值高于历史90分位数。从PB角度来看,申万一级行业中,基础化工、建筑材料、建筑遮挡、交通运输、房地产、环保、好意思容照料、社会做事、家用电器、纺织衣饰、商贸零卖、农林牧渔、食物饮料、医药生物、诡计机、传媒、银行、非银金融估值低于历史中位数。电子估值高于历史90分位数。本周股权风险溢价从上周0.71%上升至本周0.79%,股市收益率从上周的2.52%上升到本周的2.62%。
融资融券余额:约束3月19日周四,融资融券余额26501.11亿元,较上周下降0.06%。
AH溢价指数:本周A/H股溢价指数下降到119.81,上周A/H股溢价指数为122.17。
(三)流动性
3月15日至3月21日历间,央行共有5笔逆回购到期,总和为1765亿元;5笔逆回购,总和为2423亿元。公开商场操作净回笼(含国库现款)猜测2158亿元。
约束2026年3月20日,R007本周下降1.82BP至1.4769%,SHIBOR隔夜利率下降0.00BP至1.3190%;期限利差本周上升8.73BP至0.5895%;信用利差上升2.29BP至0.3221%。
(四)国外
好意思国:本周三公布好意思国2月中枢PPI:季调同比增长4.30%,前值为4.20%;本周三公布好意思国3月13日原油库存量为4,164.00千桶,前值为2,103.00千桶;本周四公布好意思国3月14日初请休闲金东说念主数:季调为205,000东说念主,前值为213,000东说念主。
欧元区:本周三公布欧元区2月CPI同比增长1.90%,前值为1.70%。
英国:本周无攻击数据公布。
日本:本周四公布日本1月工业坐褥指数:季调环比增长4.29%,前值为0.60%。
标普500上周跌1.90%收于6506.48点;伦敦富时跌3.34%收于9918.33点;德国DAX跌4.55%收于22380.19点;日经225跌0.83%收于53372.53点;恒生跌0.74%收于25277.32点。
(五)宏不雅
固定钞票投资:本周一公布固定钞票投资完成额累计同比增长1.80%。
相差口:本周三公布出口金额当月同比增长39.60%,入口金额当月同比增长13.80%。
财政收支:本周四公布环球财政收入当月同比增长0.70%,环球财政支拨当月同比增长3.60%。
新开工盘算投资:本周四公布固定钞票投老本年新开工表情盘算总投资额累计同比减少14.70%。
社会融资总量、外汇占款:本周一公布社会融资总量当月值为23855.00亿元;社会融资总量当月同比增长6.82%;外汇占款当月值为213763.92亿元。
固定钞票投资完成额:累计同比:本周一公布固定钞票投资完成额:制造业累计同比增长3.10%;本周四公布固定钞票投资完成额:房地产业累计同比减少10.70%。
三、下周数据一览
下周看点:日本2月CPI :同比数据;英国2月CPI:同比数据;好意思国3月20日原油库存量数据;好意思国3月21日初请休闲金东说念主数。
3月24日周二:日本2月CPI:同比数据
3月25日周三:英国2月CPI:同比数据;好意思国3月20日原油库存量数据
3月26日周四:好意思国3月21日初请休闲金东说念主数数据凯时体育游戏app平台
www.wumouren.xyz
e93efc40@outlook.com
22450151482
新闻动态世界科技园6148号